





바이오 CB 부메랑…주가 하락에 조기상환 봇물·현금 압박
- 차지현 기자
- 2026-09-14 12:01:36
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 한 달 새 만기 전 취득 공시 20건…투자자 조기상환청구 속속
- 전환 매력 낮아지자 원리금 회수 선택…기업 현금 유출 부담 확대
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
[데일리팜=차지현 기자] 바이오 기업의 자금조달 창구 역할을 했던 전환사채(CB)가 부메랑이 돼 돌아오고 있다. 주가 부진으로 CB 주식 전환 매력이 떨어지면서 투자자가 조기상환청구권을 행사해 원리금 회수에 나서는 사례가 늘고 있는 것이다. 보유 현금이 충분하지 않은 기업은 대규모 조기상환 요구가 한꺼번에 몰릴 경우 유동성 부담이 커질 수 있다는 우려가 나온다.
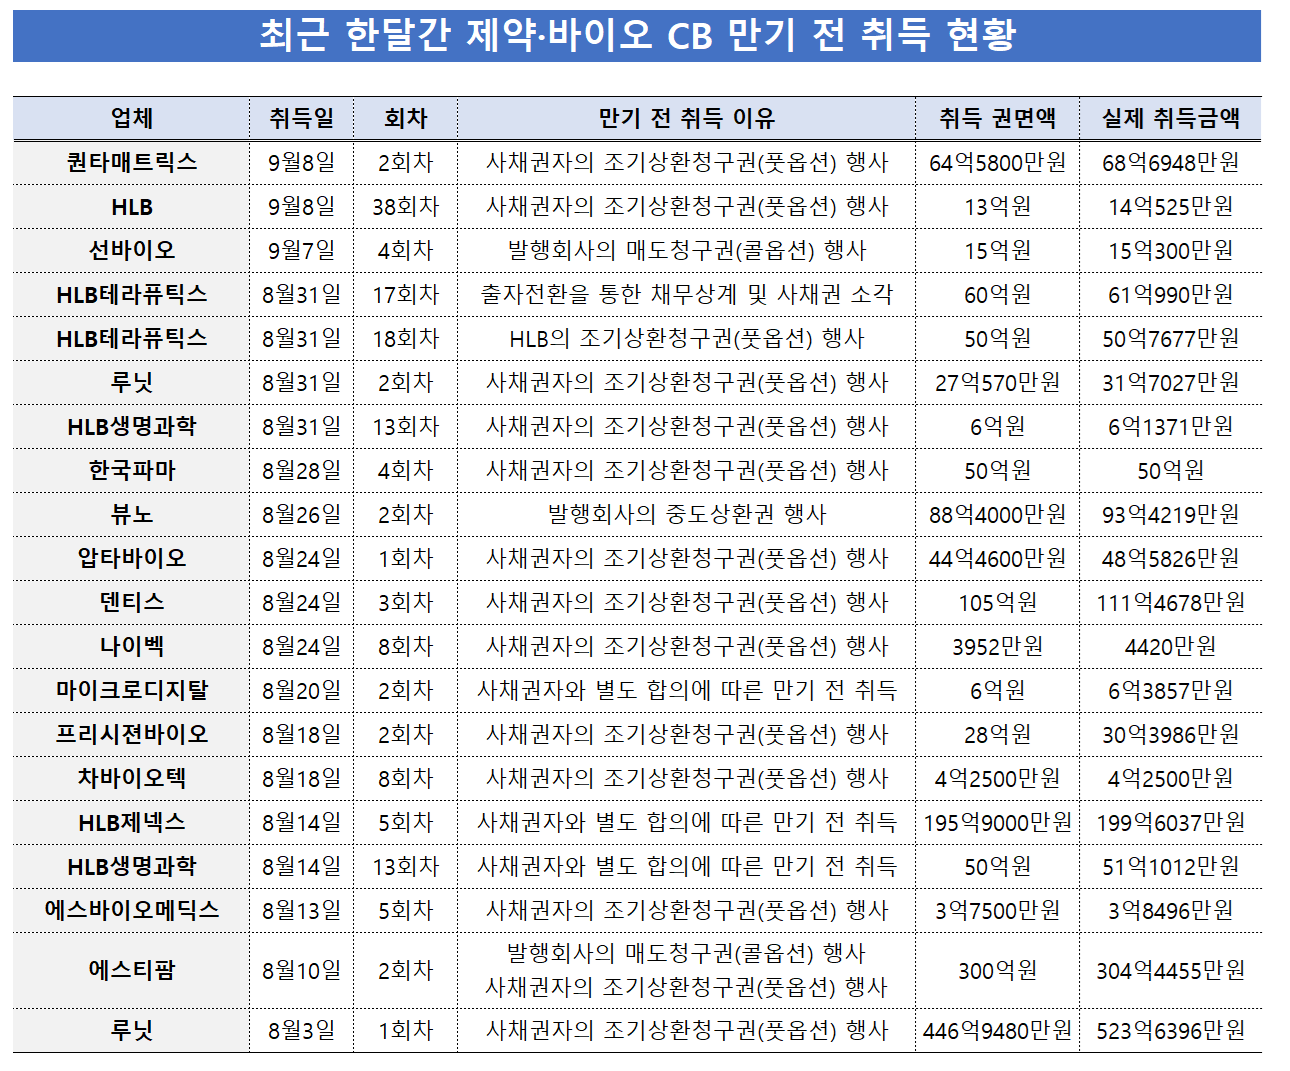
14일 금융감독원에 따르면 HLB는 지난 8일 제38회차 CB 중 권면액 13억원어치를 만기 전에 취득했다. 사채권자의 조기상환청구권(풋옵션) 행사에 따른 것으로 회사는 원금과 이자를 합쳐 14억525만원을 지급했다. 취득 물량은 등록 말소 후 소각할 예정으로 취득 후 남은 CB는 65억원이다.
같은 날 퀀타매트릭스도 제2회차 CB 중 권면액 64억5800만원어치를 만기 전에 취득했다. 사채권자가 풋옵션을 행사하면서다. 회사가 지급한 금액은 원금과 이자를 포함해 68억6948만원이다. 퀀타매트릭스가 이번 CB를 취득한 후 남은 CB 잔량은 3억6000만원이다.
앞서 루닛은 지난달 3일 사채권자의 조기상환청구에 따라 제1회차 CB 권면액 446억9480만원을 취득하면서 원리금 523억6396만원을 지급했다. 같은 달 31일에도 제2회차 CB 27억570만원에 대한 조기상환청구가 들어와 31억7027만원을 추가 지급했다.
덴티스와 압타바이오 등에서도 투자자들의 원리금 회수가 이어졌다. 덴티스는 지난달 24일 제3회차 CB 105억원 전액에 대한 조기상환청구를 받아 111억4678만원을 지급했다. 압타바이오도 같은 날 44억4600만원 규모 CB를 만기 전 취득하면서 원리금 48억5826만원을 지급했다. 한국파마와 프리시젼바이오, 차바이오텍, 에스바이오메딕스, 나이벡, HLB생명과학 등에서도 사채권자의 조기상환청구권 행사가 이어졌다.
최근 바이오 기업의 만기 전 CB 조기 상환 사례가 속속 이어지고 있다. 최근 한 달여간 CB 만기 전 취득 관련 공시를 올린 바이오·헬스케어 기업만 17곳에 달한다. 이 가운데 루닛과 HLB테라퓨틱스, HLB생명과학 등은 같은 기간 두 차례씩 관련 공시를 올렸다.
CB는 채권과 주식의 성격을 함께 가진 주식연계채권이다. 기업은 투자자에게 일정한 이자를 지급하는 대신 정해진 전환가격으로 주식으로 바꿀 수 있는 권리를 부여한다. 주가가 전환가를 웃돌면 투자자는 주식으로 전환해 차익을 기대할 수 있지만 주가가 전환가를 밑돌면 전환 유인이 떨어진다. 이때 일정 시점부터 원금과 약정 이자를 돌려달라고 요구할 수 있는 권리가 조기상환청구권, 이른바 풋옵션이다.
바이오 기업의 만기 전 CB 취득이 무조건 악재는 아니다. 주식으로 전환하기 전까지 CB는 회계상 부채로 인식된다. 자금 여력이 넉넉한 기업이 CB를 조기상환하면 재무구조가 개선될 수 있다. 일반 주식 투자자 입장에선 CB 발행으로 인한 잠재적 물량(오버행) 우려도 해소할 수 있다.
그러나 주가 하락으로 채권자가 풋옵션을 요청한 경우엔 의미가 다르다. 채권자가 CB를 만기까지 보유해도 실익이 없다고 판단, 투자에서 발을 빼는 것으로 볼 수 있다. 투자자들이 국내 바이오 업종에 대한 주가 전망을 다소 부정적으로 내다본 셈이다.
무엇보다 잉여자금이 부족한 기업은 유동성 위기에 처할 수도 있다. 수익원 없이 신약개발에 막대한 비용과 기간을 투자해야 하는 바이오 기업은 자금 사정이 넉넉치 않은 편이다. 자금줄이 막혀 연구개발(R&D)이나 임상계획 등에 차질이 생기는 걸 넘어, 생존 문제에 직면할 수 있다는 얘기다.
이런 상황에서 기업이 기존 CB 상환을 위해 다시 CB를 발행하거나 차입에 나서면 '돌려막기' 우려가 불거질 수 있다. 당장의 상환 부담은 넘길 수 있지만 부채가 사라지는 것이 아니라 만기만 뒤로 미뤄지는 데 그칠 수 있어서다. 새 CB의 금리나 전환가격 등 조건이 기존보다 불리하다면 이자 부담과 잠재적 지분 희석 가능성까지 확대할 가능성도 존재한다.
덴티스가 대표적이다. 덴티스는 지난달 24일 제3회차 CB 105억원 전액에 대한 풋옵션 행사에 대응하면서 제4회차 CB로 조달한 80억원과 보유자금을 상환 재원으로 사용했다. 기존 CB 상환을 위해 신규 CB를 활용한 차환 방식으로 단기 유동성 부담은 낮췄지만 향후 새 CB의 상환과 전환 부담이 다시 남는 구조다.
물론 최근 만기 전 CB 취득이 모두 주가 부진에 따른 투자자의 자금 회수인 것은 아니다. 오히려 회사가 먼저 CB를 거둬들여 잠재적인 주식 전환 물량을 줄이는 사례도 있다. 뷰노는 지난달 26일 제2회차 영구전환사채의 잔여 권면액 88억4000만원 전액에 대해 발행회사의 중도상환권을 행사했다. 원금과 상환이자를 합쳐 93억4219만원을 자기자금으로 지급하면서 해당 CB를 모두 정리했다.
선바이오도 지난 7일 제4회차 CB 15억원에 대해 발행회사가 매도청구권(콜옵션)을 행사했다. 투자자가 원리금을 돌려달라고 요구한 것이 아니라 회사가 사채권자에게 CB를 넘기도록 요구한 경우다. 회사가 CB를 회수해 소각하면 향후 주식으로 전환될 수 있는 물량이 줄어 오버행과 기존 주주의 지분 희석 우려를 낮출 수 있다.
현금을 지급하는 대신 CB를 자본으로 바꾼 사례도 있다. HLB테라퓨틱스는 제17회차 CB 60억원을 출자전환을 통해 정리했다. 원리금 61억990만원을 제3자배정 유상증자 납입자금과 상계하고 사채권을 소각하는 방식이다. 회사 입장에서는 대규모 현금 유출 없이 부채를 없앨 수 있지만 신주가 발행되는 만큼 기존 주주의 지분은 희석될 수 있다.
에스티팜은 회사가 먼저 CB 회수에 나선 경우다. 에스티팜은 지난달 10일 제2회차 CB 300억원을 만기 전에 취득했다. 이 가운데 295억5000만원은 회사가 콜옵션을 행사해 직접 회수한 물량이고 사채권자의 풋옵션 행사분은 4억5000만원에 불과했다. 충분한 현금 여력을 바탕으로 잠재 오버행 부담을 관리하기 위한 조치라는 게 회사 측 입장이다.
관련기사
-
'제넨셀 113억 투자' 세종메디칼…청탁 의혹에 주주들 나섰다
2026-09-09 08:48
-
큐리언트, 1016억원 규모 주주배정 유상증자…신약 투자
2026-09-04 15:22
-
만성적자·장부가 0원…메디포스트, 북미 CDMO 살리기 총력
2026-09-02 12:06
-
공짜 자본·주가 부진…뷰노, 영구채 갚으려 314억 유증
2026-09-02 06:00
-
HLB제약, 5차례 정정 600억 유증 시동…대주주 절반만 청약
2026-09-01 11:58
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 평택공장 제조관리약사 채용(신입우대)
-
 정규직/계약직(평일) 약사 공채
-
 정규직 약사 모집
-
 약제부 약사 모집(야간약사)
-
 RA 경력직 채용
-
 세종공장 품질관리약사 경력 채용
-
 [강동성심병원] 주말약사 모집공고
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 약사님(주16시간) 모십니다.
-
 상주적십자병원 계약직 약사 모집 공고
-
 천안충무병원 약제과 채용 공고
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 개발기획부문 팀원 채용
-
 약제부 계약직 야간전담 약사 모집
-
 임상PM/제제개선/건기식개발담당 채용
-
 토요약사님 모십니다.
-
 (주)네오메디칼제약 의약외품 제조 관리 약사 채용
약국e몰







오늘의 TOP 10
- 1한국유나이티드제약, 창립 39주년…임직원 1200명 한자리
- 2국민건강·건강보험 수호 위해 약사·약대생 20일 광화문 집결
- 3유한양행, 폐암 신약 'YH42946' 내년 2상 확장
- 4베트남 정부·제약업계 사절단, 대원제약 진천공장 방문
- 5약가인하 선제 대응…아픽소라, 원료 전략 지원 본격화
- 6엘앤씨바이오 ‘리투오’, 페루 허가…남미 시장 진출
- 7산정특례 재등록 검사 부담 줄인다…희귀질환 95개 확대
- 8휴온스, 신약 공동개발 국책과제 3건 선정…바이오 협업 확대
- 9홍승권 심평원장 "계획 아닌 성과로 답...AI 본격 활용"
- 10코어라인소프트, 일본 PMDA 승인…폐결절 CAD 공략