












씨트리, 전문의약품 매출 호조...이유있는 흑자전환
- 노병철
- 2019-08-12 06:25:55
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


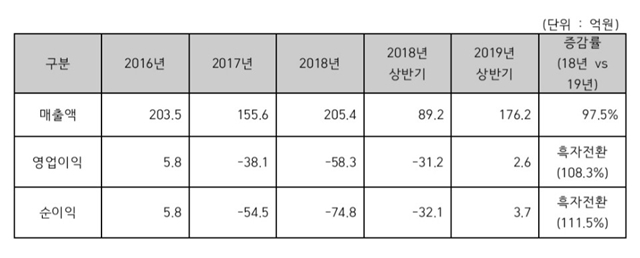
- 상반기 매출 176억·영업이익 2억6000만원·순이익 3억7000만원
- 주력 제품 알가스·씨트클러·모사피아 등 영업망 확대
- 치매치료제 엑셀씨 외형 증대...희귀의약품 임상4상 순항
- AD
- 오토팩의 변화, 30분의 약사님 먼저 체험해보세요
- 신청하기
데일리팜 자체 집계 결과, 씨트리의 2019년 상반기 매출은 176억원, 영업이익은 2억6000만원, 당기순이익은 3억7000만원으로 나타났다. 이는 전년 동기대비 매출은 98%(89억2000만원) 그리고 영업·순이익도 각각 108%(-31억2000만원)·111%(-32억1000만원) 증가한 수치다.
매출 견인은 전문의약품 판매 실적 호조와 CMO사업 순항, 수출 판로 확대 등으로 대별돼 씨트리의 전방위 사업 분야가 우상향 곡선을 타고 있는 것으로 분석된다.
실적 리딩 제품군은 알가스, 씨트클러, 모사피아, 시메티딘 등으로 종합병원과 클리닉 영업망을 확충하고 있다.
김미정 씨트리 대표는 "주력 사업인 ETC 매출을 늘리고, 원가 절감을 통해 수익을 동시에 확보한 것이 실적 상승에 주효한 영향을 미쳤다"면서 "하반기에 출시 예정인 넥시오메, 씨트그렐, 씨트페질 등의 신제품을 중심으로 라인업을 확대하고 마케팅 네트워크를 넓혀 매출 성장세를 이어 갈 것"이라고 밝혔다.
조만간 시장에 출시될 치매치료제와 파킨슨병치료제 역시 향후 씨트리 실적 향상에 긍정적 영향을 미칠 것으로 전망된다.
지난 1월 생동적합판정을 받은 파킨슨병치료제 라사길린은 올 하반기부터 시장에 선보일 예정으로 내년부터 본격적으로 매출이 발생할 것으로 기대된다.
치매치료제 엑셀씨캡슐의 외연 확장도 씨트리의 성장동력 중 하나로 평가된다. 특히 2020년 말경 보험급여 후 출시가 기대되는 희귀질환 치료제 씨트렐린의 임상 진행결과도 업계의 큰 관심을 받고 있다.
척수소뇌변성증 치료제 씨트렐린은 현재 전문 임상 기관 사이넥스와 함께 국내 대형종합병원 8곳과 연계해 약 300명의 환자를 대상으로 임상4상을 진행 중이다.
이 약물에 대한 보험 급여가 적용되면 환자의 연간 치료비 부담도 대폭 개선될 것으로 보인다. 희귀 질환 본인 부담금이 10%인 점을 감안하면 현재 864만원의 연간 약제비용은 급여 후 86만원 수준으로 낮아질 전망이다.
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 경상북도 김천의료원 약사 채용
-
 2026년 킴스제약 신입/경력사원 모집
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 [강동성심병원] 주말약사 모집공고
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 약제부 계약직 야간전담 약사 모집
-
 임상PM/제제개선/건기식개발담당 채용
-
 제제연구, MR 경력 채용(ASAP)
-
 의정부/노원을지대학교병원 약사 채용
-
 2026년 하반기 한미그룹 공개채용
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 약제부 약사 모집(야간약사)
-
 은평성모병원 2027년도 신입약사 공개채용
-
 정규직 약사(2급, 3급) 채용
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
-
 약제팀 약사(야간전담 시간제)
-
 세종공장 품질관리약사 경력 채용
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 경력 및 신입 약사 모집
-
 서울특별시 송파구 일반임기제 공무원(약사) 채용 공고
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 정규직 약사 모집
-
 R&D센터 약사 채용
-
 라이센싱 그룹 경력 채용(5년 이상)
약국e몰




오늘의 TOP 10
- 1메가팩토리 "창고형약국 비법 전수 설명회"…전국 체인화 시동
- 2로수젯 특허 회피 20곳 돌파…2.6배 약가 격차 3년 지속
- 3온누리상품권 결제액 1·2위는 '마운자로 성지' 의원·약국
- 4HLB그룹 ‘리픽투’ FDA 승인 기념 계열사 할인 행사
- 5코로나 백신 3상 고배…1300억 조달한 셀리드, 주인 바뀐다
- 6"위법한 약국 허가라도 지자체에 인근약국 손배 책임 없다"
- 7엔블로멧서방정 표시가 7배 인상...엔블로와 가격차 벌어져
- 8애브비, 12조원 들여 인수한 파킨슨병 신약 FDA 승인
- 9의약품 제조·수입업체 반복 담합, 영업정지 제도 도입
- 10예방부터 돌봄까지…'한국형 주치의' 120개 동네의원 가동