






JW중외제약, 1Q 영업익 24%↑...전문약 매출 11%↑
- 천승현
- 2024-05-08 15:14:41
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 1분기 영업이익률 15%...전년비 2.4p 상승
- 리바로젯·헴리브라 등 고성장
- AD
- 캐나다약사, 2027년 시험절차 간소화에 따른 핵심 세미나
- 신청하기
[데일리팜=천승현 기자] JW중외제약이 1분기 실적 호조를 나타냈다. 전문의약품과 일반의약품 모두 동반 선전했다.
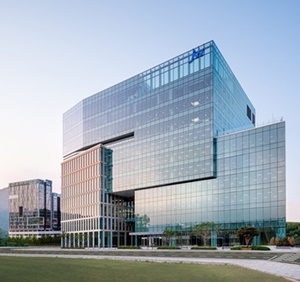
회사 측은 “제품 및 원가 경쟁력을 확보한 오리지널 전문의약품을 비롯해 일반의약품 사업 부문 모두 성장세를 나타냈다”라고 설명했다.
JW중외제약의 1분기 전문의약품 매출은 1433억원으로 전년동기대비 10.9% 성장했다. 고지혈증치료제 리바로의 매출이 전년보다 4.2% 증가한 200억원을 기록했고, 고지혈증복합제 리바로젯의 매출은 173억원으로 전년대비 28.0% 성장했다. 혈우병치료제 헴리브라는 112억원으로 597.6% 증가했다. 영양수액제 위너프의 매출은 181억원으로 전년대비 10.7% 증가했다.
일반의약품 매출은 전년대비 6.7% 증가한 155억원을 기록했다.
JW중외제약 관계자는 “헴리브라, 리바로젯 등 제품 경쟁력을 확보한 오리지널 전문의약품 중심으로 실적 성장세가 이어지고 있다”며 “자체 혁신신약 연구개발(R&D) 과제가 증가하는 상황에서 안정적인 이익 실현을 기반으로 투자를 확대해 나갈 것”이라고 말했다.
한편 한국기업평가는 지난 3일 JW중외제약과 JW홀딩스의 신용등급을 각각 BBB, BBB-로 유지하면서 등급전망은 ‘안정적’에서 ‘긍정적’으로 상향 조정했다.
한국기업평가는 "전문의약품 중심으로 외형 성장세를 유지하는 가운데 원재료 생산설비 내재화 등으로 원가구조가 개선됐다"라면서 "주력 제품 판매호조 및 개선된 이익창출력이 유지될 것으로 전망되고 설비투자부담 완화 등으로 점진적인 재무구조 개선이 가능할 것으로 전망된다"라고 등급전망 변경 배경을 설명했다.
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 약제본부 주간약사 / 주말약사 채용 안내
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 [강동성심병원] 주말약사 모집공고
-
 26-4차 국군수도병원 주관 군무원(약사) 채용 공고
-
 경상북도 김천의료원 약사 채용
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 약제부 약사 모집(야간약사)
-
 경력 및 신입 약사 모집
-
 국립마산병원 국가공무원(약무6급) 경력경쟁 채용 공고
-
 삼척의료원 2026년 약사 모집(채용 중)
-
 정규직 약사 모집
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 임상PM/제제개선/건기식개발담당 채용
-
 라이센싱 그룹 경력 채용(5년 이상)
-
 [휴온스그룹] 휴메딕스 제조관리 약사 신입/경력직 채용
-
 [여의도성모] 약제팀 계약직 주간약사 및 시간제 주간약사 모집
-
 에임드바이오 ADC 제약/바이오 QA Junior 채용
-
 개발기획부문 팀원 채용
-
 세종공장 품질관리약사 경력 채용
-
 R&D센터 약사 채용
-
 서울특별시 성동구 시간선택제임기제공무원[나급] 채용공고
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 정규직 약사(2급, 3급) 채용
-
 제제연구, MR 경력 채용(ASAP)
-
 서울특별시 송파구 일반임기제 공무원(약사) 채용 공고
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 서울숲역 인근 풀타임 약사 채용(주 2일)
-
 토요약사님 모십니다.
-
 약제부 계약직 야간전담 약사 모집
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 약제팀 약사(야간전담 시간제)
약국e몰




오늘의 TOP 10
- 1창고·팩토리 약국 명칭 최소 200곳 영향권…혼란 불가피
- 2비대면진료 시행령 입법예고…처방일수·지역 제한은 미확정
- 312월 시행인데 공공은 2028년…민간 플랫폼 가입 딜레마
- 4파드셉·리브리반트 등 항암제 등재 앞두고 급여기준 신설
- 5약사회, 청와대 앞 릴레이집회 마무리…29일부터 국회 앞 투쟁
- 6100억 돌파 SGLT2+TZD '트루버디' 제네릭 개발 착수
- 7대웅·이노엔·온코닉, P-CAB 글로벌 확대…3사3색 전략
- 8동국제약 유레스코, 두타스테리드·타다라필 복합제 시장 1위
- 9대봉엘에스 계열 피엔케이, 자본잠식 자회사 대여금 14억 육박
- 10약사회, 강청희 건보공단 이사장 만나 약계 6대 현안 건의